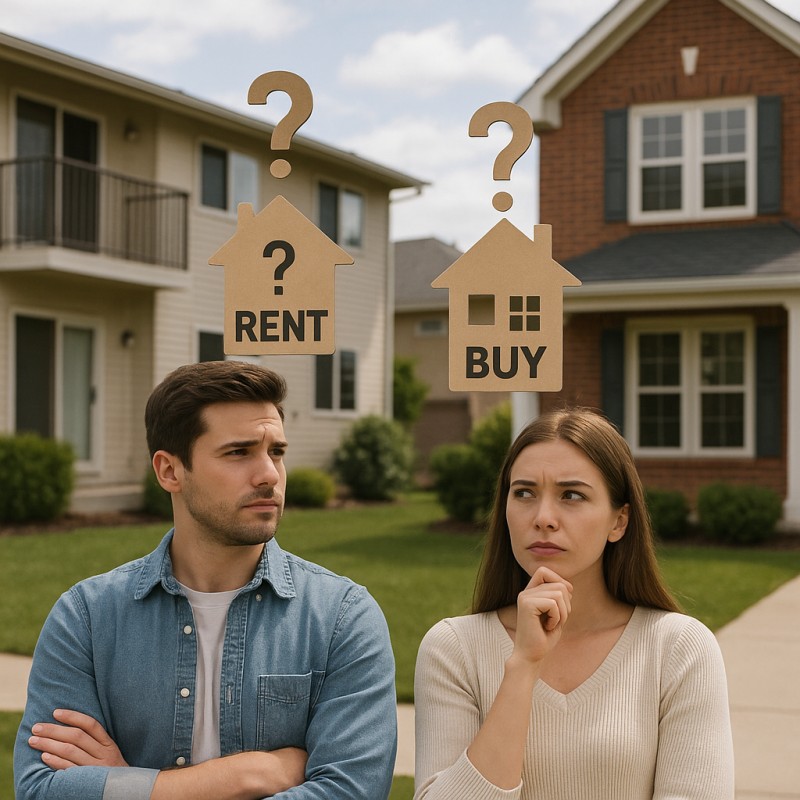
Въпросът дали е по-разумно да се наема или закупи недвижим имот е сред най-често срещаните дилеми при управление на личните финанси. Решението зависи от множество фактори – икономически, лични, социални и дори психологически. В следващите редове ще разгледаме задълбочено както финансовите, така и житейските аспекти на двата избора, за да можем да преценим кое решение е наистина по-изгодно в дългосрочен план.
Финансова перспектива: наемът – краткосрочна гъвкавост
Плащането на наем дава възможност за гъвкавост – особено при хора, които често сменят местоживеенето си, работното място или тепърва изграждат своята кариера. Това означава, че не се обвързват с дългосрочен кредит и разходи по поддръжка.
От друга страна, обаче, всеки месечен наем е разход, който не създава дългосрочен актив. В дългосрочен план това означава, че човек няма да изгради собственост, която би могла да послужи като инвестиция или защита при инфлация. Дори и наемът да е по-нисък от ипотечна вноска, след 20–30 години вложените пари не носят възвръщаемост.
Покупката като дългосрочна инвестиция
Закупуването на имот, независимо дали чрез ипотечен кредит или със собствени средства, е най-често възприемано като дългосрочна инвестиция. Въпреки високите начални разходи – самоучастие, нотариални такси, данъци, ремонт – в крайна сметка месечната вноска по кредита води до изграждане на актив.
След изплащане на кредита, жилището остава във владение на собственика. Това е особено важно при пенсионна възраст, когато липсата на фиксирани месечни разходи за жилище осигурява спокойствие. Имотът може да бъде продаден, отдаден под наем или дори оставен като наследство – нещо, което не е възможно при живеене под наем.
Разходи за поддръжка и непредвидени инвестиции
При наемане, основната отговорност за поддръжката на имота – ремонт на покрив, водопровод, фасада – е на наемодателя. Това намалява риска от непредвидени и големи разходи. Освен това при повреда, наемателят може да настоява за бързо отстраняване на проблема без да понася допълнителни разходи.
Собственикът на жилище, обаче, носи цялата тежест на инвестиции в поддръжка – от редовни до извънредни. Това включва и амортизация на техниката, освежаване на помещенията, ремонт на общи части в жилищни сгради и други. Тези разходи могат значително да увеличат общата стойност на притежаването на имот.
Гъвкавост и мобилност
Живеенето под наем предлага висока степен на мобилност. Ако се появи възможност за работа в друг град или държава, наемателят може лесно да се премести, без да се тревожи за продажба или поддръжка на имот. Това е особено ценно за млади хора, фрийлансъри и предприемачи.
Собствеността върху имот, напротив, ограничава свободата на придвижване. Дори и да възникне нужда от преместване, процесът на продажба на жилище е бавен, често скъп и изисква внимателно планиране. Това прави покупката по-подходяща за хора с дългосрочни планове и стабилно местожителство.
Инфлация и защита на капитала
При наемане, наемната цена може да нараства с течение на времето, особено в условия на инфлация. Това прави бъдещите разходи непредсказуеми. В периоди на икономическа нестабилност наемът може дори да се удвои за няколко години.
Закупуването на имот със фиксиран ипотечен кредит осигурява предвидимост. Месечните вноски остават постоянни за дълъг период, а имотът дори може да увеличи стойността си. Това превръща имота не само в дом, но и в средство за съхранение на стойност.
Социална стабилност и психологическа сигурност
Собственото жилище носи усещане за сигурност, контрол и принадлежност. Това е важно за семейства с деца, които търсят стабилна среда за живот и развитие. То също така позволява пълна свобода при интериорни промени, обзавеждане и дори ремонт.
Наемателите често са ограничени от договорни условия – забрана за домашни любимци, невъзможност за ремонт, кратки срокове. Това създава усещане за временност, което не е за предпочитане при създаване на дългосрочен дом.
Какво казват цифрите? Примерен сценарий
Ако човек плаща 800 лв. месечен наем в рамките на 20 години, това прави 192 000 лв., които няма да бъдат възвърнати. За същата сума, с ипотека от 1000 лв. месечно, той би могъл да притежава имот, чиято стойност към момента на изплащане може да надхвърли 250 000 лв.
Тук ключовият момент е, че ипотеката води до актив, докато наемът е изцяло разход. Това е основният аргумент в полза на покупката, когато говорим за дългосрочна перспектива.
Заключение: индивидуалният контекст е решаващ
Няма универсално правило, което да отговори еднозначно дали наемът или покупката е по-изгодна. Въпросът зависи от:
- възрастта и етапа от живота;
- стабилността на доходите;
- плановете за мобилност;
- предпочитанията за собственост и отговорност.
В дългосрочен план, покупката на имот най-често е по-изгодна от икономическа гледна точка, особено в условия на инфлация и растящи цени на имотите. Наемането обаче предлага гъвкавост и сигурност от непредвидени разходи, което е ценно при краткосрочно или несигурно финансово положение.